

Herstructureren binnen (vastgoed)concerns is een uitdaging voor menig fiscalist. Er wordt doorgaans op meerdere fiscale borden geschaakt. Op tijd goed structureren kan voorkomen dat er later onvoorziene bonnetjes binnenkomen van de Belastingdienst.
In dit artikel kijken we naar de overdrachtsbelastinggevolgen bij herstructureringen ‘binnen de groep’ waarbij een vastgoedlichaam* betrokken is. Dit is op het moment een hot topic door het arrest Nova Iberomoldes van het HvJ EU van afgelopen juni. In die zaak ging het om de vraag of (een equivalent van de) Portugese overdrachtsbelasting geheven kan en mag worden bij een dergelijke herstructurering.
* Artikel 4 van de Wet op belastingen van rechtsverkeer voorkomt het ontwijken van overdrachtsbelasting door aandelen in een ‘vastgoedlichaam’ (lichamen waarvan de bezittingen grotendeels uit onroerende zaken bestaan) ook aan te merken als fictieve onroerende zaken, waardoor niet alleen directe maar ook ‘indirecte’ vastgoedtransacties belastbaar kunnen zijn.
De uitspraak is gedaan op basis van de Kapitaalrichtlijn [2008/7/EG, hierna: ‘Richtlijn’], die relatief onbekend is als we hem afzetten tegen de Moeder-Dochterrichtlijn, Rente- en Royaltyrichtlijn, Fusierichtlijn, etc. Desondanks reikt de Richtlijn best ver en dat blijkt ook uit het te bespreken arrest in dit artikel [Nova Iberomoldes, C-837/24]. Een nationale overdrachtsbelasting geheven op de inbreng van aandelen in een vastgoedvennootschap kan in strijd met de Europeesrechtelijke verkeersvrijheden zijn. Net als in Portugal is in Nederland de verkrijgen van aandelen in een vastgoedvennootschap onder voorwaarden een belastbaar feit voor de Nederlandse overdrachtsbelasting, wat maakt dat deze uitspraak van groot belang kan zijn voor de Nederlandse vastgoedpraktijk.
We lopen je erdoorheen.
Nova Iberomoldes – C-837/24
Een Portugese NV (Nova Iberomoldes) is in 2019 opgericht als ‘moeiende’ houdster met als kerntaken het houden en beheren van haar deelnemingen. Het maatschappelijk kapitaal werd volledig volgestort door een inbreng van deelnemingen die de enig aandeelhouder hield in verscheidene vennootschappen; een zogenoemde aandelenruil of share for share exchange/merger. Eén van de ingebrachte deelnemingen is een vennootschap met vastgoed in eigendom.
Volgens de Portugese fiscus was de inbreng belast met IMT, een Portugese heffing die sterk lijkt op onze overdrachtsbelasting. Op basis van de Portugese wet is de verkrijging van een aandelenbelang van ten minste 75% in een vennootschap die onroerende zaken bezit, gelijkgesteld met een overdracht van onroerende zaken (de doorkijkgedachte: zij zien dan geen aandelentransactie meer maar een levering van vastgoed). In Portugal wordt de belasting vervolgens berekend op basis van de waarde van de onderliggende onroerende zaken.
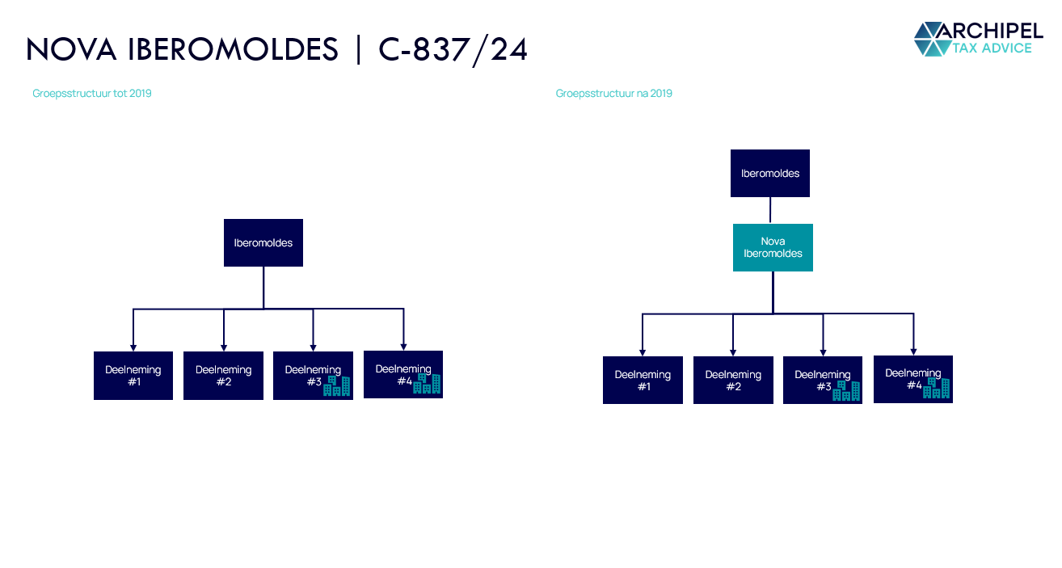
Volgens Nova Iberomoldes is geen sprake van een fictieve levering [/verkrijging] van onroerend goed maar is sprake van een kapitaalinbreng, dan wel een herstructurering. Op basis van de Richtlijn mag een Europese lidstaat geen indirecte belasting heffen over een kapitaalinbreng of herstructurering. De Portugese rechters stellen prejudiciële vragen aan het HvJ EU waarbij ze vragen of:
- überhaupt sprake is van een kapitaalinbreng of herstructurering; en zo ja,
- de Richtlijn ruimte laat voor een heffing zoals de IMT, die is vormgegeven als een overdrachtsbelasting op de onderliggende onroerende zaak.
Het HvJ EU oordeelt als volgt:
- De volstorting van het kapitaal door de inbreng van deelnemingen valt binnen de werkingssfeer van de Richtlijn.
- Omdat Nova Iberomoldes bij de oprichting deelnemingen verkreeg die een meerderheid van de stemrechten in andere kapitaalvennootschappen vertegenwoordigen en de vergoeding daarvoor bestond uit aandelen in Nova Iberomoldes, kwalificeren de handelingen als een herstructurering in de zin van de Richtlijn.
Voor dergelijke herstructureringen geldt dat Europese lidstaten geen indirecte belasting mogen heffen. Het verbod moet ruim worden uitgelegd omdat de Richtlijn beoogt fiscale belemmeringen bij het bijeenbrengen van kapitaal en bij herstructureringen weg te nemen. Een Europese lidstaat kan en mag deze bescherming niet omzeilen door een aandeleninbreng voor nationale belastingdoeleinden gelijk te stellen met een overdracht van onroerende zaken. De IMT kwalificeert als indirecte belasting en is om die reden niet toegestaan over een dergelijke herstructurering, aldus het HvJ EU.
Kapitaalrichtlijn 2008/7/EG
De Richtlijn is, zoals eerder opgemerkt, redelijk onbekend bij het fiscale publiek, ook bij wie fiscaal recht gestudeerd heeft, maar dient toch een belangrijk doel, namelijk het reguleren van indirecte belastingen die worden geheven door de Europese lidstaten ter zake van het bijeenbrengen van kapitaal. De Richtlijn regelt de heffing van indirecte belastingen op:
- De inbreng van kapitaal in kapitaalvennootschappen;
- Herstructureringsmaatregelen waarbij kapitaalvennootschappen zijn betrokken;
- De uitgifte van bepaalde effecten en obligaties.
Onder een “kapitaalvennootschap” wordt verstaan iedere vennootschap, elk bedrijf, iedere vereniging of rechtspersoon waarvan de aandelen op de beurs kunnen worden verhandeld, waarvan de leden hun aandelen vrij mogen overdragen en slechts aansprakelijk zijn voor de schulden tot het bedrag van hun deelneming, alsmede iedere andere rechtspersoon die doorgaans met een winstoogmerk werkzaam is.
Op basis van de Richtlijn zijn de Nederlandse NV, BV en CV kapitaalvennootschappen. Voorbeelden van de “inbreng van kapitaal” zijn de oprichting van een kapitaalvennootschap, de omzetting van een vennootschap of een vermeerdering van het maatschappelijk kapitaal door de inbreng van zaken (denk hierbij aan de uitgifte van aandelen tegen inbreng van onroerend goed). Als er gesproken wordt over “herstructureringen” dan wordt bedoeld de juridische fusie, een (af)splitsing en de bedrijfsfusies.
Artikel 5 van de Richtlijn regelt op welke handelingen geen indirecte belasting geheven mag worden en in artikel 6 staan de uitzonderingen op dit verbod, hieronder een summier overzicht van de verboden en uitzonderingen.
| Artikel 5 | Verboden | Artikel 6 | Uitzonderingen |
| #1 Inbreng van Kapitaal | #1 Rechten op overdrachten van effecten |
| #2 Leningen/diensten verricht ihkv de inbreng van kapitaal | #2 Overdrachtsrechten bij inbreng van vastgoed |
| #3 Inschrijvingen en andere formaliteiten die samenhangen met de rechtsvorm | #3 Een inbreng tegen iets anders dan aandelen |
| #4 Wijzigingen in de akte van oprichten of statuten | #4 Rechten op hypotheken en zekerheden |
| #5 Herstructureringen | #5 Rechten die een vergoeding vormen |
| #6 Het opmaken, uitgeven, toelaten tot de beurs, in omloop brengen / verhandelen van aandelen, deelbewijzen en soortgelijke effecten inclusief certificaten daarvan | #6 Btw blijft toegestaan |
| #7 Leningen die worden aangegaan tegen uitgifte van obligaties of andere verhandelbare effecten inclusief de daarmee samenhangende formaliteit en de uitgifte en verhandeling van die effecten. |
Is Nederlandse overdrachtsbelasting heffing nog te rechtvaardigen bij een art. 4 BRV-transactie?
Naar aanleiding van het Nova Iberomoldes arrest is het de vraag of de Nederlandse heffing van overdrachtsbelasting bij een vastgoedlichaam nog gerechtvaardigd is op grond van artikel 6, lid 1, sub b Richtlijn, of dat de heffing beperkt is tot de daadwerkelijke inbreng of overdracht van het fysieke vastgoed naar een kapitaalvennootschap.
In Nederland is de inbreng van aandelen in een vastgoedlichaam in een kapitaalvennootschap tegen uitreiking van aandelen een belastbare verkrijging van een fictief onroerend goed (art. 4, lid 1 WBR) mits voldaan wordt aan de zogeheten belangeis, balanseis en doeleis. De belangeis houdt kortgezegd in dat overdrachtsbelasting enkel verschuldigd is wanneer de verkrijger ten minste een belang van 1/3 heeft verkregen of na de verkrijging minstens 1/3 houdt.
Op basis van de Richtlijn en naar aanleiding van het Nova Iberomoldes-arrest is in een heffing van indirecte belastingen ter zake van kapitaalinbreng of herstructureringen verboden, tenzij sprake is van een vrijstelling (er dan uiteraard effectief geen indirecte belastingheffing).
In Nederland kennen we vrijstellingen van overdrachtsbelasting voor de verkrijging van fictieve onroerende zaken wanneer sprake is van een interne reorganisatie, juridische fusie, bedrijfsfusie of afsplitsing. Eén van de voorwaarden voor deze vrijstelling is de voortzettingseis van drie jaar; als de verkrijger de onderneming niet minimaal 3 jaar voortzet dan is de vrijstelling niet (meer) van toepassing. De verkrijger kan zich dan rechtstreeks beroepen op het verbod van de Richtlijn. Er is dan sprake van de heffing van een indirecte belasting (de Nederlandse overdrachtsbelasting) op de inbreng van kapitaal.