
Naast o.a. het rondvliegen in een Cessna om patiënten te bezoeken, renpaarden gebruiken als reclame-outing, in sportauto’s rondrijden voor “zakelijke” doeleinden, kan er een nieuwe casus aan de reeks zakelijke vs. niet-zakelijke kosten worden toegevoegd, namelijk:
De Belastingdienst richt haar pijlen momenteel op de businessclub van Ogér. Aldus de berichtgeving hierover, betaalden leden van deze club een periodieke contributie, maar kregen daar – naast uitnodigingen voor exclusieve business events – ook een shoptegoed voor terug dat kon worden ingeruild voor kleding. Volgens de fiscus kan daarmee sprake zijn van privé-uitgaven die ten onrechte als zakelijke kosten zijn verwerkt. Hoewel de feiten in deze zaak specifiek zijn, spelen dezelfde fiscale regels typisch bij vrijwel iedere ondernemer die kosten ten laste van de winst brengt.
Voor ondernemers geldt het uitgangspunt dat kosten aftrekbaar zijn wanneer deze zijn gemaakt voor de onderneming. Denk bijvoorbeeld aan kosten voor netwerkbijeenkomsten of marketingactiviteiten. Deze uitgaven dienen een zakelijk doel, maar voor privé-uitgaven ligt dat anders. Kosten voor persoonlijke kleding zijn in beginsel niet aftrekbaar, ook niet wanneer deze tijdens werkzaamheden wordt gedragen. Alleen kleding die specifiek voor het werk is bedoeld, vormt een uitzondering op deze algemene regel. Juist op dat punt is de discussie in de Ogér-zaak ontstaan. Door het lidmaatschap te combineren met een shoptegoed voor kleding ontstaat er onduidelijkheid over het onderscheid een zakelijke uitgave en een privé-uitgave.
Suit & Tie: business or pleasure? [Jean Daniel Photography op Unsplash]
Zakelijke kosten of privé-uitgaven?
Bij de beoordeling van kosten kijkt de Belastingdienst niet alleen naar de factuur, maar vooral naar het werkelijke karakter van een uitgave. Daarbij speelt onder meer een rol waarom de kosten zijn gemaakt, wat het doel van de uitgave is en wie uiteindelijk van het voordeel profiteert. Op basis daarvan wordt beoordeeld of de kosten thuishoren in de onderneming of in de privésfeer. Een businessclublidmaatschap heeft normaal gesproken een zakelijk karakter. Het biedt ondernemers de mogelijkheid om te netwerken en zakelijke relaties te onderhouden. Maar betekent dat dat alle voordelen die aan zo’n een lidmaatschap zijn gekoppeld automatisch ook zakelijk zijn?
In de Ogér-zaak kijkt de Belastingdienst daarom verder dan de omschrijving op de factuur. Een belangrijk deel van het voordeel bestond uit een shoptegoed waarmee kleding kon worden aangeschaft. Doordat kleding in beginsel wordt gezien als een privé-uitgave, kan de fiscus zich op het standpunt stellen dat dit voordeel thuishoort in de privésfeer.
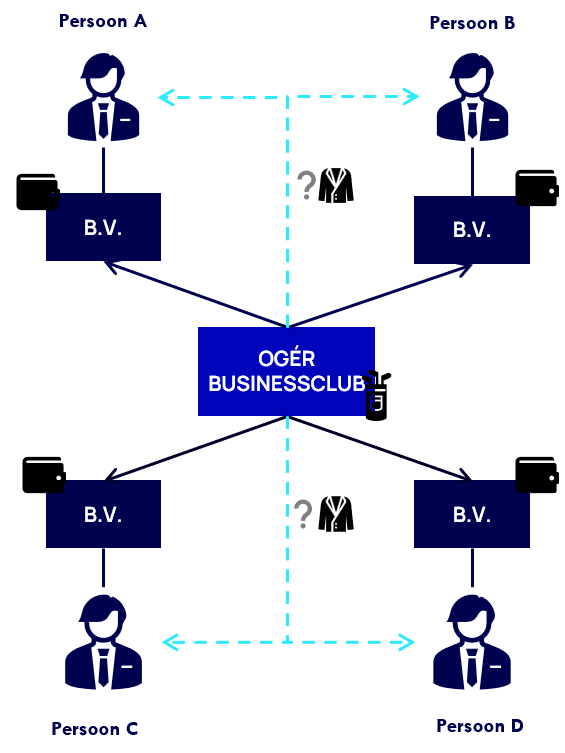
Zelfs als een lidmaatschap van een businessclub wel als zakelijk wordt aangemerkt, betekent dat niet dat de kosten voor de volle honderd procent aftrekbaar zijn. Voor representatiekosten, waaronder recepties, feestelijke bijeenkomsten en vermaak, geldt namelijk een wettelijke aftrekbeperking. Ondernemers kunnen kiezen tussen een jaarlijkse drempel (voor 2026 circa €5.700) of een vaste aftrek van 80 procent voor de inkomstenbelasting en 73,5 procent voor de vennootschapsbelasting.
Een zakelijk verband is niet altijd voldoende
Dat een uitgave op een bepaalde manier verband houdt met de onderneming, betekent niet automatisch dat deze aftrekbaar is. De rechtspraak laat zien dat er grenzen zijn aan wat als zakelijke kosten kan worden aangemerkt. Wanneer een uitgave vooral voorziet in een persoonlijke behoefte, zal de aftrekbaarheid eerder worden geweigerd. Daarbij speelt niet alleen een rol waarom de kosten zijn gemaakt, maar ook welk voordeel uiteindelijk met de uitgave wordt verkregen.
Vanuit dat perspectief is het goed te begrijpen waar de discussie in de Ogér-zaak vandaan komt. Hoewel een businessclublidmaatschap normaal gesproken een zakelijke kostenpost vormt, kan de Belastingdienst van mening zijn dat het shoptegoed voor kleding een persoonlijk voordeel oplevert. Daardoor ontstaat discussie over de vraag welk deel van de uitgave zakelijk is en welk deel in de privésfeer thuishoort.
Kostenaftrek en btw-aftrek zijn niet hetzelfde
Ondernemers gebruiken de termen kostenaftrek en btw-aftrek regelmatig door elkaar, maar het gaat om twee verschillende regels. Voor de inkomsten – of vennootschapsbelasting draait het om de vraag of kosten ten laste van de winst mogen worden gebracht. Hoe meer aftrekbare kosten een onderneming heeft, hoe lager de belastbare winst.
Bij de btw staat niet de winst centraal, maar de vraag of de kosten zijn gemaakt voor de onderneming en de daarmee samenhangende btw-belaste activiteiten. In dat geval kan de betaalde btw in beginsel worden teruggevraagd. Ook hier geldt een uitzondering wanneer een uitgave feitelijk een persoonlijk voordeel oplevert: op grond van het Besluit uitsluiting aftrek omzetbelasting (BUA) kan de btw-aftrek dan alsnog worden beperkt, ook al is de uitgave voor de winstbelasting wel als zakelijk aangemerkt. Dit verschil is belangrijk. Een uitgave kan namelijk voor de ene belasting anders worden beoordeeld dan voor de andere.
Een onjuiste kostenaftrek kan verder gaan dan alleen een correctie van de winst
Wanneer de Belastingdienst een kostenpost niet accepteert, kan dat op meerdere niveaus gevolgen hebben. Bij een onderneming die onder de vennootschapsbelasting valt, zoals een bv, leidt dit tot een hogere belastbare winst en dus tot meer verschuldigde vennootschapsbelasting. Drijft de ondernemer de onderneming voor eigen rekening, bijvoorbeeld als eenmanszaak of vof, dan werkt een correctie door in een hogere winst voor de inkomstenbelasting. Daarnaast kan de Belastingdienst het voordeel toerekenen aan de persoon die van de uitgave heeft geprofiteerd. Bij een aandeelhouder kan dit worden gezien als (verkapt) dividend, terwijl het bij een werknemer of bestuurder als loon kan worden aangemerkt. Bij een eenmanszaak of vof spreekt men niet van dividend, maar wordt het voordeel doorgaans gezien als een onttrekking aan de onderneming. Hierdoor kunnen naast de winstbelasting ook andere belastingen verschuldigd worden.
Daarnaast kan de Belastingdienst nog (vergrijp)boetes opleggen als de opgevoerde kosten geen enkel zakelijk verband hebben; m.a.w. de ondernemer heeft bewust een foute aangifte gedaan. Deze boete kan oplopen tot 100% van het belastingbedrag dat te weinig is geheven.
Conclusie: Een zorgvuldige beoordeling van kosten voorkomt fiscale verrassingen
De details van de Ogér-zaak zullen na verloop van tijd snel vergeten zijn. De vraag wanneer kosten wel en niet aftrekbaar zijn, blijft echter voor iedere ondernemer relevant. Een juiste beoordeling van kosten voorkomt niet alleen fiscale risico’s, maar zorgt er ook voor dat een ondernemer optimaal gebruikmaakt van de aftrekposten waar de ondernemer recht op heeft. Door zakelijke en privé-uitgaven goed van elkaar te scheiden, wordt de kans op correcties, navorderingen, naheffingen en langdurige discussies met de Belastingdienst een stuk kleiner. Juist daarom loont het om bij grote of minder gebruikelijke uitgaven vooraf stil te staan bij de fiscale gevolgen. Dat kost vaak weinig tijd, maar kan achteraf veel problemen voorkomen.
Het is de vraag wat dit betekend voor persoonlijk genoten voordelen van zakelijk gemaakte kosten zoals Airmiles of hotelspaaracties, let’s discuss!