In deel 1 en deel 2 van de M&A-reeks is uitgebreid ingegaan op hoe een M&A-traject eruitziet en wat de juridische aspecten zijn bij een fusie en overname. #3 ligt op de mat en hierin zoomen we in op de transactiekosten die tijdens de deal worden gemaakt. Zowel de koper als de verkoper schakelen adviseurs in, een M&A-adviseur die de deal begeleidt, advocaten voor de contracten, fiscalisten en accountants voor het fiscale en financiële deel, en niemand werkt voor nop. De vraag die daarbij terugkomt en we vandaag beantwoorden is wat die kosten, netto kosten. Dat is een fiscale vraag met twee smaken: één in de omzetbelasting en één in de vennootschapsbelasting.
Voor de omzetbelasting gaat het om het onderscheid tussen twee verschillende diensten. [1] Is de verleende dienst een btw-vrijgestelde bemiddelingsdienst bij aandelentransactie, of [2] een gewoon belaste (advies)dienst? Als er btw in rekening is gebracht, kan die dan in aftrek worden gebracht bij de koper of de verkoper? Btw kan in de regel alleen in aftrek worden gebracht als de kosten (in de toekomst) worden gebruikt voor btw-belaste activiteiten. Voor de vennootschapsbelasting is van belang of de kosten aftrekbaar zijn? Meestal vallen de kosten als aan- of verkoopkosten van een deelneming onder het aftrekverbod en is het antwoord, nee.
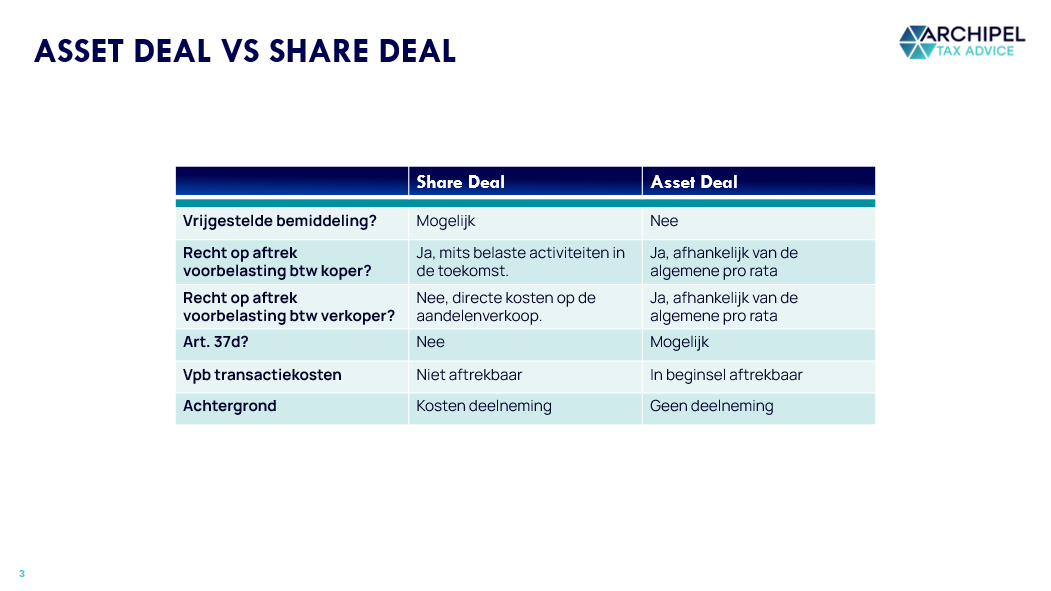
De kern van het antwoord bij een share deal is dat zowel de Vpb als btw dezelfde kant op wijzen à de ongunstige. Aan verkoperszijde hangen de transactiekosten samen met een btw-vrijgestelde aandelenverkoop, zodat de btw niet aftrekbaar is. De verkoopwinst valt onder de deelnemingsvrijstelling, zodat de kosten zelf evenmin aftrekbaar zijn. Ofwel, bij een share deal is de btw niet aftrekbaar en de transactiekosten kunnen niet in mindering gebracht worden op de winst [ook niet aftrekbaar voor de vpb].
Bij een asset deal is het precies andersom: aangezien er geen vrijgestelde aandelenverkoop [vrijgestelde dienst voor de BTW] is en geen verkoop deelneming, zijn de transactiekosten in beide belastingen [Vpb & btw] doorgaans gewoon aftrekbaar.
Dat verschil in behandeling bepaalt de keuze voor een share deal enerzijds en een asset deal anderzijds eigenlijk nooit. Daarvoor wegen de prijs, de aansprakelijkheden en de fiscale positie van de target zwaarder. Het is een post die vooraf zelden [expliciet] wordt meegenomen. De vastlegging van de opdrachtbevestigingen, urenspecificaties en een duidelijke omschrijving op de factuur bepalen in de praktijk of een kostenpost aan de transactie wordt toegerekend of aan de gewone bedrijfsvoering. Hier ligt mogelijk nog wat ruimte [al zij het over het algemeen beperkt].
Hierna behandelen we eerst de omzetbelasting, dan de vennootschapsbelasting, en tot slot de verschillen tussen de asset deal en de share deal.
Omzetbelasting (Btw)
Bij zowel het aan- als verkoopproces worden externe kosten gemaakt. De hoofdregel in Nederland is dat over elke economische activiteit omzetbelasting [btw] wordt geheven. Alleen wanneer een van de vrijstellingen van toepassing is, hoeft er geen btw geheven te worden. Over het algemeen zijn alle activiteiten van adviseurs, fiscalisten en accountants belast met omzetbelasting, maar er bestaat een vrijstelling waar vaak overheen gekeken wordt. Dat is de vrijstelling voor de bemiddeling bij aandelentransacties (door M&A-adviseurs). De vrijstelling ziet op de dienst zelf en geldt dus ongeacht of de bemiddelaar voor de koper of voor de verkoper optreedt [wat het praktisch oplevert verschilt wel: het scheelt vooral bij een afnemer die de btw toch niet kan terugvragen, doorgaans de verkoper, maar bijvoorbeeld ook een koper zonder aftrekrecht]. Hieronder gaan wij dieper in op de vrijstelling en wanneer deze van toepassing is.
Wanneer is sprake van een btw-vrijgestelde bemiddelingsdienst?
Zoals eerder besproken is in beginsel over elke levering van goederen of diensten in Nederland door een ondernemer omzetbelasting verschuldigd. Eén van de uitzonderingen op dit algemene principe ziet op bemiddeling bij aandelentransacties. De nadruk ligt hier op het feit dat er aandelen moeten worden overgedragen. M&A-deals kunnen op verschillende manier worden vormgegeven. In de meeste gevallen vindt een M&A-deal plaats middels een aandelentransactie, maar een M&A-deal kan ook op andere manieren worden vormgegeven, zoals een “activa-passiva-transactie”. Hierbij worden alle activa en passiva van een onderneming overgedragen, maar blijven de aandelen eigendom van de verkopende partij. De btw-vrijstelling mag hierbij niet worden toegepast, omdat de vrijstelling ziet op transacties waarbij aandelen worden overgedragen, wat in een asset deal dus niet het geval is.
De vrijgestelde bemiddelingsdienst moet tot doel hebben om “al het nodige te doen opdat twee partijen een contract sluiten, zonder dat de bemiddelaar een eigen belang heeft bij de inhoud van het contract” [kort gezegd: je brengt koper en verkoper bij elkaar, maar zit zelf niet als partij aan tafel]. Deze rechtsregel is ontwikkeld in meerdere arresten van het Hof van Justitie [de hoogste rechter van de EU, die over de uitleg van de btw-regels gaat] omdat de basisregels en definities tot veel discussie leidden. Een veel betwiste definitie is die van “bemiddeling”. Wanneer is nou sprake van bemiddeling? In één van de bekendere zaken bij het Hof van Justitie werd geoordeeld dat van een btw-vrijgestelde bemiddeling alleen sprake kan zijn als de aard van de dienst is gelegen in het bijeenbrengen van koper en verkoper, in opdracht van één van hen (Hof van Justitie van de EU, 5 juli 2012, C-259/11 (DTZ Zadelhoff)). Betekent dit dan dat wanneer koper en verkoper elkaar al kennen, bijvoorbeeld via de hockeyclub van hun dochters, er geen sprake is van btw-vrijgestelde bemiddeling? Genoeg voer voor discussie en daarom heeft de staatssecretaris in oktober 2025 een besluit gepubliceerd over de btw-vrijgestelde bemiddelingsdiensten bij aandelentransacties. `
Besluit bemiddelingsdiensten bij aandelentransacties
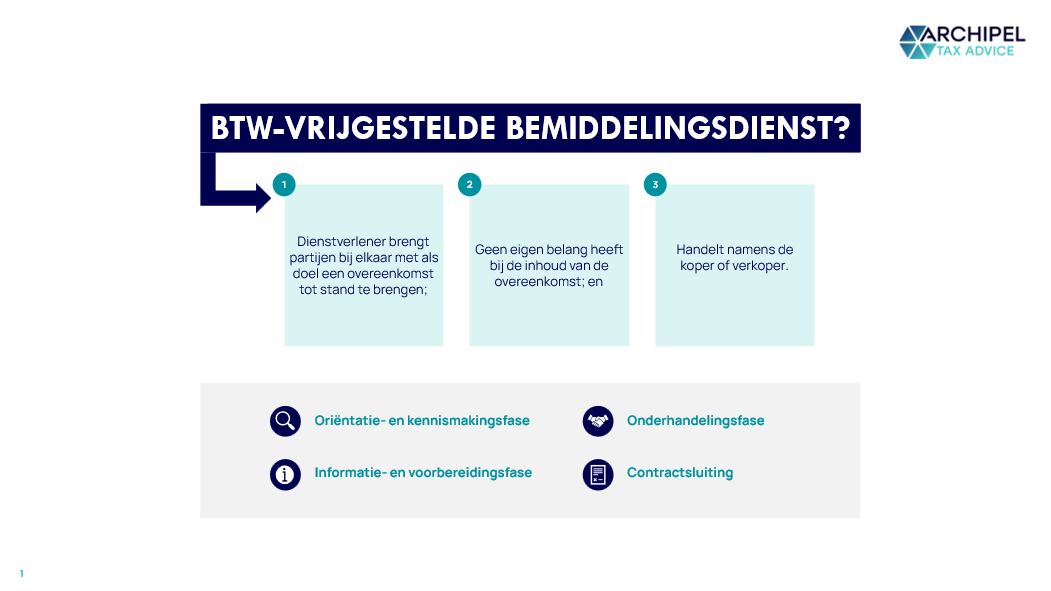
Op 15 oktober 2025 is het Besluit bemiddeling bij effectentransacties gepubliceerd (hierna: “M&A Besluit”, Besluit van de Staatssecretaris van Financiën, 10 oktober 2025, nr. 2025-16407, over bemiddeling bij effecten transacties (Besluit bemiddeling bij effectentransacties). De vrijstelling geldt alleen voor diensten die kwalificeren als bemiddeling. Volgens het besluit is daar sprake van wanneer een dienstverlener [1] partijen bij elkaar brengt met als doel een overeenkomst tot stand te brengen; [2] geen eigen belang heeft bij de inhoud van de overeenkomst; en [3] handelt namens de koper of verkoper. Het besluit bevestigt dat een M&A-traject door een adviseur onder de vrijstelling valt wanneer de adviseur betrokken is bij de volgende vier fasen:
- De oriëntatie- en kennismakingsfase;
- De informatie- en voorbereidingsfase;
- De onderhandelingsfase; en
- De contractsluiting.
De Staatssecretaris heeft de vrijstelling willen verduidelijken maar tegelijkertijd aangeven dat de vrijstelling én het begrip bemiddeling ruim uitgelegd dienen te worden. Dat blijkt uit het feit dat de vrijstelling niet automatisch vervalt wanneer een adviseur niet bij de laatste fase betrokken is omdat een M&A-deal uiteindelijk geen doorgang vindt. Het uitvoeren van een bemiddelingstraject terwijl de deal niet doorgaat kan ook nog steeds kwalificeren als vrijgestelde bemiddeling.
Wanneer een M&A adviseur niet bij alle vier de fasen betrokken is, beoordelen we afzonderlijk of de vrijstelling van toepassing is. Een materiële- of technische dienst die niet per se een aandelentransactie tot gevolg heeft, valt niet onder de btw-vrijstelling. Dit zijn afzonderlijke transacties met hun eigen btw-behandeling, denk hierbij aan het opstellen en verstrekken van een informatiememorandum, een bedrijfswaardering, strategische adviezen, opstellen van intentie overeenkomsten, fiscale due diligences etc. [in de praktijk betekent dit dat op één deal twee soorten nota’s kunnen liggen, zonder btw en mét btw].
Aftrek van voorbelasting op transactiekosten tijdens het M&A-traject
Diensten van M&A adviseurs die onder de vrijstelling vallen, worden uiteraard niet belast met omzetbelasting. In dat geval hoeft dan ook niet beoordeeld te worden of de omzetbelasting in aftrek kan worden gebracht bij koper of verkoper. Of de in rekening gebrachte btw in aftrek kan worden gebracht is voornamelijk van belang aan de zijde van de verkoper, de koper koopt namelijk de diensten in om vervolgens btw belaste prestaties te verrichten met de aangekochte onderneming. De verkoper daarentegen koopt de diensten in om vervolgens een vrijgestelde activiteit te verrichten, namelijk de aandelenverkoop.
Dat verschil tussen koper en verkoper is minder vanzelfsprekend dan het lijkt. De verkoper verricht met de aandelenverkoop zélf een vrijgestelde prestatie. Kosten die daar rechtstreeks aan toerekenbaar zijn hangen dus samen met een vrijgestelde handeling, en de btw daarop is niet aftrekbaar. Aan de koopkant ontbreekt in principe zo’n handling [mits btw-ondernemer, zie hieronder]. Aandelen kópen is voor de btw geen prestatie van de koper. Die kosten kunnen daardoor niet aan een vrijgestelde prestatie worden gekoppeld en gelden in beginsel als algemene kosten van zijn onderneming, waarop de btw aftrekbaar is naar de mate waarin die onderneming belaste prestaties verricht.
Daarvoor moet de koper wel btw-ondernemer zijn. Een houdster die alleen aandelen houdt en verder niets doet, verricht voor de btw geen economische activiteit en heeft dus geen aftrekrecht. Dat recht ontstaat pas als zij zich tegen vergoeding met de deelneming inmengt [in de praktijk vrijwel altijd via managementdiensten] of als het aandelenbelang een rechtstreeks, duurzaam en noodzakelijk verlengstuk van een belaste activiteit vormt. Een meerderheidsbelang is daarvoor niet vereist [voor een nieuw opgericht overnamevehikel is dit een klassieke valkuil: zonder managementovereenkomst die bij closing ingaat zit de koper op het moment van de acquisitie met niet-aftrekbare btw].
Recht op aftrek van voorbelasting
Het recht op aftrek van voorbelasting [de btw die een ander jou in rekening brengt] vormt de kern van het gemeenschappelijke Europese btw-systeem. Zonder dit recht wordt de omzetbelasting een cumulatieve belasting die in elke schakel van een productieketen de kostprijs verhoogt. Het doel van deze systematiek is de ondernemer te ontlasten van de omzetbelasting die hij voor zijn economische activiteiten heeft betaald. Hiermee wordt de fiscale neutraliteit gewaarborgd: de omzetbelasting mag geen last zijn voor de ondernemer maar moet uiteindelijk door de eindverbruiker worden gedragen.
Om het recht op aftrek van voorbelasting te effectueren moet er aan twee materiële voorwaarden worden voldaan: [1] de afnemer handelt als btw-ondernemer en [2] de ingekochte goederen of diensten worden gebruikt voor belaste handelingen[Artikel 15 Wet op de Omzetbelasting 1968.]. Het recht op aftrek ontstaat op het moment dat de aftrekbare belasting verschuldigd wordt.
Naast de materiële eisen zijn er ook formele eisen waar voldaan aan moet worden om het recht op aftrek te claimen. Het in het bezit zijn van een op de voorgeschreven wijze opgemaakte factuur is hierbij de belangrijkste eis. De soep wordt echter niet zo heet gegeten, het Hof van Justitie heeft namelijk al meerdere malen bepaald dat het recht op aftrek niet mag worden geweigerd enkel wegens formele gebreken zolang de materiële feiten vaststaan.
Het recht op aftrek van voorbelasting is overigens niet onbeperkt. De btw kan niet in aftrek worden gebracht voor zover de goederen en diensten worden gebruikt voor vrijgestelde prestaties [zoals de verkoop van aandelen]. Er zijn ook situaties mogelijk dat goederen en/of diensten worden ingekocht voor gemengd gebruik; zowel belast als vrijgesteld. De voorbelasting wordt dan gesplitst, meestal op basis van de verhouding tussen btw-belaste omzet en btw-vrijgestelde omzet (pro rata) [verricht je voor 70% belaste prestaties, dan mag je 70% van de btw op die kosten terugvragen].
Transactiekosten
Zoals hiervoor uiteengezet, is het recht op aftrek van voorbelasting afhankelijk van het gebruik dat van de ingekochte dienst wordt gemaakt. Voor de btw-belaste transactiekosten die tijdens een M&A-traject worden gemaakt, betekent dit dat steeds moet worden beoordeeld of de betreffende dienst rechtstreeks samenhangt met de (vrijgestelde) verkoop van aandelen, of dat sprake is van een dienst die wordt gebruikt voor de algemene (belaste) bedrijfsvoering van de onderneming.
Kosten die rechtstreeks toerekenbaar zijn aan de aandelentransactie, zoals de advieskosten van een fiscalist voor het uitvoeren van een due diligenceonderzoek of de kosten voor het opstellen van de koopovereenkomst, kwalificeren als kosten die worden gemaakt met het oog op een vrijgestelde prestatie. De hierover in rekening gebrachte btw komt bij de verkoper dan ook niet voor aftrek in aanmerking. De koper koopt een onderneming met het oog op belaste btw-activiteiten in de toekomst, de btw op kosten voor de koper komt dus wél in aanmerking voor recht op aftrek van voorbelasting. Bepalend is daarbij de positie van de kopende entiteit zelf en niet die van de target. Een houdster die uitsluitend managementdiensten factureert heeft aftrekrecht, ook als de target enkel vrijgestelde prestaties verricht zoals een tandartsenpraktijk. Pas wanneer koper en target een fiscale eenheid btw vormen, telt de vrijgestelde omzet van de target mee en wordt de aftrek beperkt [praktijk ligt mogelijk genuanceerder en maatwerk is gewenst].
Dat de btw op verkoopkosten niet aftrekbaar is, is voor verkopers een recente ‘verslechtering’. Tot 1 juli 2025 kon een verkopende houdster zich beroepen op het Besluit verkoop aandelen uit 2004. Bij de verkoop van een meerderheidsbelang golden de verkoopkosten als algemene kosten en telde de verkoopopbrengst niet mee in de noemer van de pro rata, waardoor de vrijgestelde aandelenverkoop de aftrek per saldo niet raakte. Dat beleid stond op gespannen voet met het Unierecht en is per 1 juli 2025 ingetrokken en vervangen door het aangepaste Besluit aftrek van omzetbelasting [waar we het in dit artikel over gehad hebben]. Sindsdien geldt de hoofdregel onverkort en is de btw op kosten die rechtstreeks samenhangen met de vrijgestelde aandelenverkoop kostprijsverhogend [want BTW is niet aftrekbaar]. Twee nuances zijn de moeite waard. [1] Kosten die pas ná de verkoop worden gemaakt kwalificeren in beginsel als algemene kosten en zijn dan [pro rata] aftrekbaar. [2] Verkoopt de verkoper aan een koper buiten de EU, dan bestaat er wel recht op aftrek [uiteraard een beetje gênant voor het Europese vestigingsklimaat].
Echter, er zijn ook kosten die weliswaar in de context van een M&A-traject worden gemaakt, maar die niet zozeer aan de aandelentransactie als zodanig zijn toe te rekenen, maar aan de algemene, belaste bedrijfsactiviteiten van de onderneming. Denk hierbij aan advieskosten over de herstructurering van de financiering of de operationele bedrijfsvoering na de overname. Voor dergelijke kosten geldt het reguliere aftrekregime, zodat de btw, mits aan de overige voorwaarden is voldaan, wel in aftrek kan worden gebracht.
In de praktijk is niet altijd een strikte splitsing te maken en is sprake van kosten met een gemengd karakter, bijvoorbeeld wanneer een adviseur zowel de aandelentransactie begeleidt als adviseert over de toekomstige bedrijfsvoering van de overgenomen onderneming. In die gevallen zal de voorbelasting moeten worden gesplitst, waarbij het deel dat toerekenbaar is aan de aandelentransactie niet-aftrekbaar is en het overige deel wel. Een goede onderbouwing van de gemaakte kosten, bijvoorbeeld aan de hand van urenspecificaties of een duidelijke omschrijving in de factuur, is hierbij onmisbaar om bij een eventuele discussie met de Belastingdienst een verdedigbaar standpunt te kunnen innemen.
Vennootschapsbelasting
Verkoopkosten deelneming
Bij de verkoop van een deelneming wordt door de verkopende partij vaak veel verschillende kosten gemaakt. Denk hierbij aan vergoedingen voor M&A-adviseurs, advocaten, fiscalisten en notarissen. Deze kosten worden in de praktijk aangeduid als ‘verkoopkosten deelneming’.
Op grond van de deelnemingsvrijstelling wordt een verkoopwinst op een deelneming in beginsel vrijgesteld van vennootschapsbelasting [Artikel 13 lid 1 Wet op de Vennootschapsbelasting 1969]. De keerzijde hiervan is dat kosten die een rechtstreeks verband hebben met die verkoop van de deelneming in de meeste gevallen niet aftrekbaar zijn. Het uitgangspunt hiervan is dat kosten die worden opgeroepen door een onbelaste opbrengst, zelf ook niet ten laste van de fiscale winst mogen komen.
In de praktijk draait de discussie vaak om de vraag of sprake is van een voldoende direct verband met de voorgenomen transactie. De Hoge Raad heeft daarbij geoordeeld dat sprake moet zijn van een “rechtstreeks oorzakelijk verband” tussen de gemaakte kosten en de transactie [HR 7 december 2018, ECLI:NL:HR:2018:2264, BNB 2019/26, r.o. 2.5.1. Zie tevens HR 22 december 2023, ECLI:NL:HR:2023:1793, BNB 2024/34].
Dat verband bestaat uit twee cumulatieve elementen. Ten eerste zouden de kosten zonder de (beoogde) transactie niet zijn gemaakt. Ten tweede moeten de kosten [objectief bezien] nuttig of nodig zijn om tot de vervreemding te komen. Die tweede eis voegde de Hoge Raad toe in het arrest over afscheidsbonussen en werkt juist beperkend: uitgaven die in generlei opzicht kunnen bijdragen aan de totstandkoming van de transactie blijven gewoon aftrekbaar. Onder het aftrekverbod vallen kosten voor (vendor) due diligence, het opstellen van transactiedocumentatie, kosten van het inrichten van de dataroom en de kosten voor de betrokken adviseurs. Volgens de Kennisgroepstandpunt vallen ook het informatiememorandum, de long list en short list van potentiële kopers, de intentieverklaring (LOI) en het memorandum van overeenstemming (MoU), de succes-fee – ook bij een no cure no pay-afspraak –, de premie voor een W&I-verzekering en de aanvraag van een goedkeuring bij een mededingingsautoriteit.
Het aftrekverbod komt pas in beeld als de transactie ook daadwerkelijk doorgaat. Gaat de verkoop niet door, dan is er geen vrijgesteld deelnemingsresultaat en past het niet om de aftrek te beperken. Gaat de aankoop niet door, dan is er geen deelneming waarvan de kostprijs kan worden verhoogd. Zolang dat nog niet vaststaat, moeten de kosten die verband houden met de voorgenomen transactie op de balans worden opgenomen als actiefpost. Pas op het moment dat duidelijk is of de transactie doorgaat, wordt die post afgeboekt en beoordeeld of het aftrekverbod van toepassing is. Ketst de verkoop af bij de ene koper en wordt de deelneming daarna aan een andere partij verkocht, dan moet per kostenpost worden beoordeeld in hoeverre die kosten ook zonder die eerste fase zouden zijn gemaakt. Alleen in zoverre worden zij door het aftrekverbod getroffen. Kosten die op balansdatum geen nut hebben voor een volgende poging — denk aan een verouderd due diligence-rapport — hoeven niet langer te worden geactiveerd en zijn op dat moment aftrekbaar.
Niet alle kosten rondom een mogelijke verkoop kwalificeren echter als niet-aftrekbare verkoopkosten deelneming. In de praktijk werd lange tijd gewerkt met een omslagpunt: tot het moment waarop redelijkerwijs te verwachten was dat de transactie zou doorgaan waren de kosten aftrekbaar, en daarna niet meer. Van dat omslagpunt heeft de Hoge Raad bewust afstand genomen. Beslissend is niet wanneer de kosten zijn gemaakt, maar of zij zijn opgeroepen door de transactie die uiteindelijk tot stand komt. Dat betekent niet dat het moment er niet toe doet: hoe concreter het verkoopvoornemen op het moment van de opdracht, hoe eerder wordt aangenomen dat het causale verband bestaat. Kosten van een verkenningsstudie waarbij de aandeelhouder zich in algemene zin op zijn positie in de markt beraadt, blijven daardoor in beginsel aftrekbaar; kosten van een studie die is opgezet rond de vraag óf en tegen welke prijs een specifieke deelneming wordt verkocht, vallen eerder onder het aftrekverbod. Het onderscheid tussen een strategische oriëntatie en een daadwerkelijk verkooptraject kan daarom van grote fiscale betekenis zijn. In dat kader zijn onder meer opdrachtbevestigingen, projectomschrijvingen en urenregistraties belangrijke bewijsstukken. De Belastingdienst vraagt de opdrachtbevestiging in de praktijk standaard op; hoe die is geformuleerd, bepaalt in veel gevallen de uitkomst van de discussie.
Daarnaast is het goed om te weten dat het aftrekverbod zich niet beperkt tot enkel externe kosten. Ook interne kosten kunnen namelijk onder omstandigheden kwalificeren als verkoopkosten deelneming. Voorbeelden hiervan zijn bijvoorbeeld transactie gerelateerde bonussen of andere kosten van werknemers die betrokken zijn bij het verkoopproces. Een goede administratie van werkzaamheden en tijdsbesteding is daarom essentieel om achteraf te kunnen beoordelen welke gemaakte kosten wel en niet aftrekbaar zijn. Tegelijk is het goed om te weten hoe de bewijslast ligt. De belastingplichtige moet aannemelijk maken dat de kosten daadwerkelijk zijn gemaakt en ten laste van haar resultaat komen, maar zodra de inspecteur stelt dat een kostenpost onder het aftrekverbod valt, rust op hem de stelplicht en de bewijslast om het ‘rechtstreeks oorzakelijk’ verband met de transactie aannemelijk te maken. Een goed gedocumenteerd dossier is dus niet alleen verdediging, maar ook het middel om de discussie terug te brengen tot de vraag die de inspecteur zelf moet beantwoorden. Daarbij past de kanttekening dat het kennisdocument de opvatting van de Belastingdienst weergeeft en geen recht is.
Aankoopkosten deelneming
Net als verkoopkosten deelneming zijn kosten ter zake van de verwerving van een deelneming (‘aankoopkosten deelneming’) ook in beginsel niet-aftrekbaar. Deze kosten moeten geactiveerd worden. Zij vormen daarom een onderdeel van de kostprijs van de deelneming en daarmee van het opgeofferd bedrag, en drukken de fiscale winst dus pas op een later moment. Dat betekent in de praktijk overigens zelden uitstel en meestal afstel! Het opgeofferd bedrag komt alleen tot uitdrukking bij een liquidatieverlies, en wordt de deelneming later gewoon met winst verkocht, dan valt die winst onder de deelnemingsvrijstelling en komen de aankoopkosten dus nooit ten laste van de fiscale winst.
Ook bij aankoopkosten deelneming geldt de maatstaf van de Hoge Raad: bepalend is of sprake is van een ‘rechtstreeks oorzakelijk verband’ met de verwerving [HR 7 december 2018, ECLI:NL:HR:2018:2264, BNB 2019/26, r.o. 2.5.1. Zie tevens HR 22 december 2023, ECLI:NL:HR:2023:1793, BNB 2024/34]. Kosten voor due diligence, advieskosten en de notariskosten vallen daar doorgaans onder. Financieringskosten van vreemd vermogen, zoals rente, zien echter op het aangetrokken kapitaal en niet op de deelneming zelf, en blijven om die reden in beginsel gewoon aftrekbaar.
Ook wat het tijdstip betreft, geldt hetzelfde beeld als aan de verkoopkant: kosten uit de oriënterende fase, gemaakt vóórdat concreet tot de aankoop is besloten, blijven doorgaans aftrekbaar. Loopt de beoogde aankoop uiteindelijk stuk, dan mist het aftrekverbod zijn doel — er is immers geen deelneming waarvan de kostprijs kan worden verhoogd — en blijven de gemaakte kosten ten laste van de winst komen.

De M&A-deal: Asset Deal versus Share Deal | BTW & VPB Gevolgen
In de voorgaande paragrafen is steeds gesproken over “de M&A-deal” als verzamelbegrip, maar zoals eerder in dit artikel al kort benoemd, kan een overname op verschillende manieren worden vormgegeven. De twee meest voorkomende varianten zijn de share deal en de asset deal. Bij een share deal worden de aandelen in de target-vennootschap overgedragen aan de koper, waarbij de onderneming als geheel in de gekochte vennootschap achterblijft. Bij een asset deal daarentegen worden niet de aandelen, maar de afzonderlijke activa en passiva van de onderneming overgedragen, terwijl de aandelen van de verkopende vennootschap in handen blijven van de verkoper. Dit onderscheid is onder meer van belang voor de vraag of de vrijstelling uit het M&A-besluit van toepassing kan zijn. Hierna gaan we dieper in op de overige btw- en vpb-gevolgen van een asset deal.
Btw-gevolgen
Bij een share deal is, zoals besproken, de bemiddelingsvrijstelling in beginsel van toepassing wanneer de dienstverlener kwalificeert als bemiddelaar bij de aandelentransactie. Bij een asset deal is dit anders. Aangezien er geen aandelen worden overgedragen, kan de vrijstelling voor de bemiddeling bij effectentransacties niet worden toegepast. De diensten van de M&A-adviseur bij een asset deal zijn dan ook in beginsel gewoon belast met btw.
Daarnaast speelt bij een asset deal een andere btw-vraag, namelijk of de overdracht van de activa en passiva zelf als een belaste levering moet worden aangemerkt, of dat een beroep kan worden gedaan op de faciliteit van de overgang van een algemeenheid van goederen. Deze faciliteit, neergelegd in artikel 37d Wet OB, houdt in dat de overgang van (een gedeelte van) een algemeenheid van goederen voor de btw geacht wordt niet als een levering te worden aangemerkt. Als aan de voorwaarden van deze faciliteit wordt voldaan, wordt de overdracht geacht niet met btw belast te zijn en treedt de koper voor de btw in de plaats van de verkoper. De twee belangrijkste voorwaarden hiervoor zijn dat de overgedragen activa en passiva een (deel van een) onderneming vormen waarmee een zelfstandige economische activiteit kan worden voortgezet én dat die onderneming ook wordt voortgezet door de koper. Wordt niet aan deze voorwaarden voldaan, dan is in beginsel over de overgedragen activa btw verschuldigd.
Aftrek van omzetbelasting op transactiekosten
Bij een share deal worden de transactiekosten geacht samen te hangen met de vrijgestelde verkoop van aandelen, met als gevolg dat de omzetbelasting op deze kosten niet aftrekbaar is. Bij een asset deal is er geen sprake van een vrijgestelde verkoop van aandelen. Indien de overdracht van de activa en passiva kwalificeert als de overgang van een algemeenheid van goederen, wordt deze overdracht voor de btw geacht niet te hebben plaatsgevonden. Er is dan geen sprake van een belaste-, maar ook niet van een vrijgestelde levering. De transactiekosten die met deze overdracht samenhangen, worden in dat geval beschouwd als algemene kosten van de onderneming en zijn aftrekbaar naar de mate waarin de onderneming recht op aftrek van voorbelasting heeft. Voor een volledig belaste onderneming betekent dit doorgaans dat de transactiekosten volledig aftrekbaar zijn.
Is geen sprake van een overgang van een algemeenheid van goederen, bijvoorbeeld omdat slechts een deel van de activa wordt overgedragen waarmee geen zelfstandige economische activiteit kan worden voortgezet, dan is de overdracht van de activa zelf in beginsel belast met btw. Ook in dat geval zijn de transactiekosten aan te merken als algemene kosten, en niet als kosten die rechtstreeks toerekenbaar zijn aan een vrijgestelde prestatie, zodat ook dan het reguliere aftrekregime van toepassing is.
Het belangrijkste verschil met de share deal is dus dat bij een asset deal de transactiekosten niet worden direct toerekenbaar zijn aan een vrijgestelde aandelenverkoop, waardoor voor koper en verkoper doorgaans een gunstiger aftrekpositie geldt dan bij een share deal.
Vennootschapsbelasting
Zoals eerder toegelicht zijn de transactiekosten bij een share deal meestal niet aftrekbaar in de vennootschapsbelasting, omdat deze kosten rechtstreeks samenhangen met een onder de deelnemingsvrijstelling vallend voordeel. Hiervoor is van belang dat er daadwerkelijk sprake is van een deelneming, waardoor het dus altijd gaat om verkoop of aankoop van aandelen. De kosten die rechtstreeks samenhangen met de aan- of verkoop van de aandelen kwalificeren als verkoopkosten of aankoopkosten deelneming en zijn in beginsel niet aftrekbaar.
Bij een asset deal ligt dit anders. Aangezien bij een asset deal geen aandelen worden overgedragen, maar activa en passiva, is er geen sprake van een deelneming. De kosten die koper en verkoper maken voor een asset deal, zoals advieskosten voor de due diligence, het opstellen van de activa-passivaovereenkomst en de overige begeleiding van de transactie, zijn dan ook aftrekbaar van de fiscale winst, mits deze kosten voldoen aan de overige voorwaarden voor aftrek (zoals zakelijkheid).
Het verschil in vpb-behandeling van de transactiekosten vormt daarmee, naast de eerder besproken btw-gevolgen, een belangrijke factor bij de keuze tussen een share deal en een asset deal. Waar bij een share deal de transactiekosten al snel onder het aftrekverbod vallen, zijn deze kosten bij een asset deal doorgaans gewoon aftrekbaar.
Vragen? Keer bespreke? Plan wat in, it’s on the house!
Kijk maar wat past:)